Gửi tiết kiệm cuối năm: chọn kỳ hạn nào để tiền vừa sinh lời vừa linh hoạt
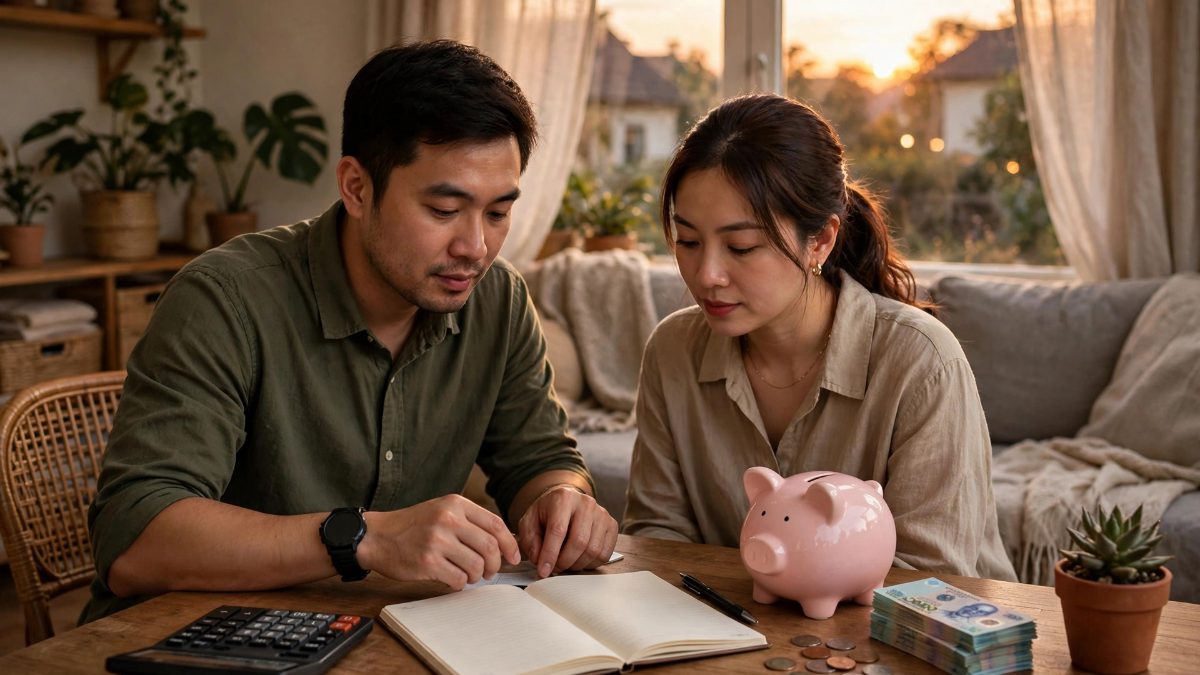
Cuối năm, nhiều gia đình nhận những khoản tiền lớn và băn khoăn gửi tiết kiệm ra sao cho vừa sinh lời vừa không bị kẹt. Câu trả lời nằm ở cách chia tiền theo mục đích, không phải ở một kỳ hạn duy nhất.
Cuối năm là thời điểm nhiều gia đình nhận được những khoản tiền lớn trong năm, từ lương tháng thứ mười ba, tiền thưởng, đến các khoản thu nhập thêm. Câu hỏi quen thuộc lúc này là nên gửi tiết kiệm như thế nào để tiền vừa sinh lời, vừa không bị kẹt khi gia đình cần dùng gấp. Câu trả lời không nằm ở việc chọn một kỳ hạn duy nhất, mà nằm ở cách chia tiền thành nhiều phần với mục đích khác nhau.
Bước đầu tiên là tách riêng khoản dự phòng khẩn cấp trước khi nghĩ tới sinh lời. Đây là số tiền dành cho những tình huống bất ngờ như ốm đau, xe hỏng hay thu nhập gián đoạn, và nó cần được rút ra ngay khi cần. Vì vậy, khoản này nên để ở kỳ hạn ngắn hoặc tài khoản có thể rút linh hoạt, dù lãi suất thấp hơn. Một khoản dự phòng không sinh lời nhiều vẫn tốt hơn một khoản tiết kiệm lãi cao nhưng không rút được đúng lúc.
Phần tiền còn lại mới là phần để tính tới sinh lời. Thay vì gửi toàn bộ vào một sổ tiết kiệm duy nhất, nhiều người chọn cách chia nhỏ thành nhiều sổ với kỳ hạn khác nhau, chẳng hạn một phần kỳ hạn ngắn, một phần kỳ hạn trung bình và một phần kỳ hạn dài. Cách làm này giúp gia đình luôn có một sổ đáo hạn trong thời gian gần, để nếu cần tiền thì chỉ tất toán phần đó, phần còn lại vẫn tiếp tục hưởng lãi suất của kỳ hạn đã chọn.
Khi chọn kỳ hạn, hãy nghĩ theo lịch chi tiêu của chính gia đình mình, chứ không phải theo mức lãi suất cao nhất trên bảng niêm yết. Nếu biết chắc ba tháng tới không cần tới khoản tiền này, gửi kỳ hạn ba tháng là hợp lý. Nếu khoản tiền dành cho học phí của con vào giữa năm sau, kỳ hạn sáu tháng sẽ vừa vặn hơn. Tiền gửi tiết kiệm chỉ thực sự hiệu quả khi kỳ hạn khớp với thời điểm gia đình dự định dùng tiền.
Một sai lầm phổ biến là gửi kỳ hạn dài chỉ vì lãi suất cao hơn, rồi đến lúc cần tiền lại phải tất toán trước hạn và mất gần hết phần lãi đã kỳ vọng. Ngược lại, cũng có người vì sợ kẹt tiền mà chỉ gửi kỳ hạn rất ngắn, để rồi tiền cứ đáo hạn liên tục mà lãi thu về chẳng đáng bao nhiêu. Cả hai thái cực đều xuất phát từ cùng một nguyên nhân: không lập kế hoạch chi tiêu trước khi gửi tiền.
Trước khi ra ngân hàng, hãy ngồi lại và liệt kê các khoản chi lớn đã biết trước trong sáu đến mười hai tháng tới: học phí, bảo hiểm, sửa nhà, đám cưới hay chuyến du lịch đã lên kế hoạch. Những khoản này nên được gửi với kỳ hạn đáo hạn ngay trước thời điểm cần chi. Phần tiền chưa có kế hoạch cụ thể thì có thể gửi kỳ hạn dài hơn để hưởng lãi suất tốt hơn, vì gia đình không bị áp lực phải rút ra.
Cuối cùng, đừng quên so sánh điều kiện giữa các ngân hàng, không chỉ lãi suất mà cả cách tính lãi khi tất toán trước hạn và sự thuận tiện khi giao dịch. Một ngân hàng gần nhà, có ứng dụng dễ dùng và nhân viên tư vấn rõ ràng đôi khi đáng giá hơn một chút lãi suất chênh lệch. Gửi tiết kiệm cuối năm không phải là một quyết định một lần, mà là cách gia đình sắp xếp dòng tiền của mình cho cả năm sau, vừa an toàn vừa chủ động.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Quản lý tiền lương tháng: Chia tiền thành ba phần trước khi tiêu, cuối tháng không còn căng thẳng
Nhiều người lương không thấp nhưng cuối tháng vẫn căng thẳng vì tiền đã tiêu hết từ lúc nào không hay. Cách khắc phục đơn giản nhất là chia lương thành ba phần ngay khi nhận, trước khi bắt đầu tiêu.
Giá vàng thế giới biến động: Liệu có bứt phá mốc 4.900 USD/oz?
Giá vàng thế giới giảm nhẹ đầu tuần khi chờ đợi dữ liệu CPI, PPI Mỹ. Chuyên gia dự báo khả năng bứt phá mốc 4.900 USD/oz nếu vượt ngưỡng 4.860 USD. Xem chi tiết!
Giá Vàng 11/5: SJC Giảm Sốc 1,1 Triệu Đồng, Áp Lực Từ Fed Tăng Cao
Giá vàng hôm nay 11/5 giảm mạnh 1,1 triệu đồng/lượng. Cùng phân tích nguyên nhân từ Fed và dự báo biến động giá vàng thế giới trong tuần tới tại đây!
VN-Index Vượt Đỉnh: Bẫy Thanh Khoản Hay Cơ Hội Tích Lũy Cho Nhà Đầu Tư?
VN-Index đạt mốc lịch sử nhưng thanh khoản suy giảm và khối ngoại bán ròng. Xem ngay chiến lược đầu tư chứng khoán tuần này để tối ưu hóa danh mục hiệu quả.