Khi thu nhập bất ngờ gián đoạn, gia đình xoay xở bằng khoản tiền nào?
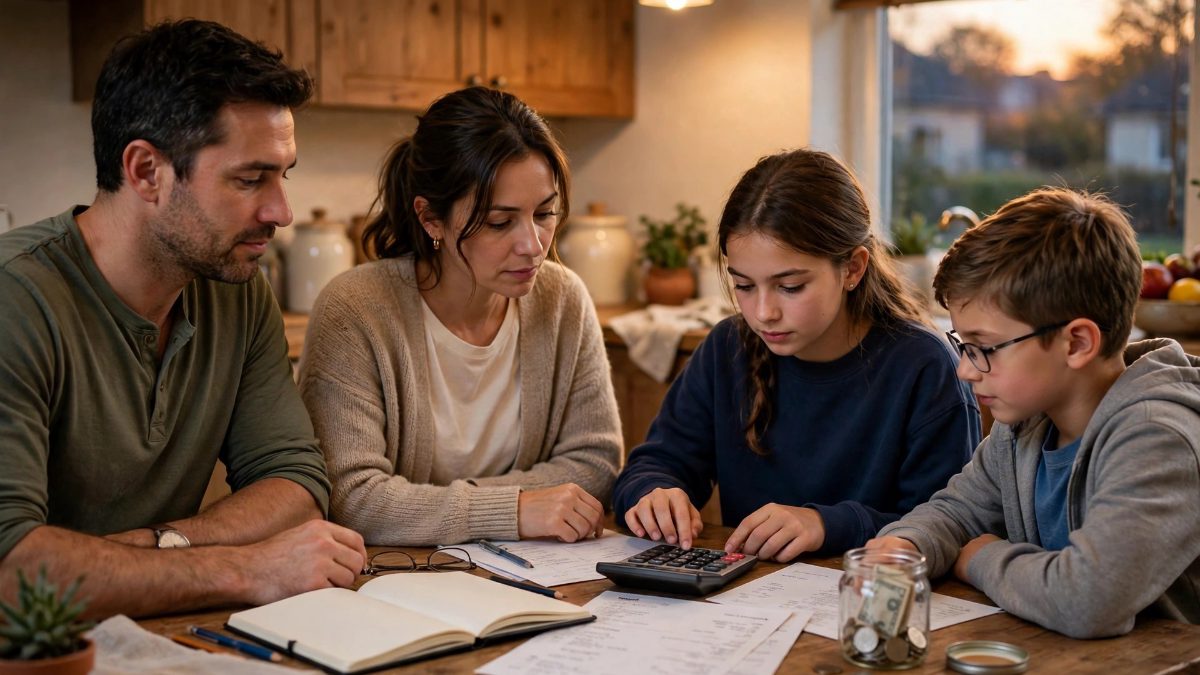
Quỹ dự phòng không cần thật lớn mới có tác dụng, nhưng cần đủ để một cú sốc thu nhập không biến thành nợ; mức hợp lý phụ thuộc vào tính ổn định của nghề nghiệp và số người phụ thuộc.
Hầu như gia đình nào cũng từng trải qua một tháng mà tiền vào ít hơn dự tính: xe hỏng đúng lúc phải đóng học phí, một người ốm phải nghỉ làm, hay công việc chính bị cắt giờ. Những cú sốc ấy không lớn đến mức làm sụp đổ cả gia đình, nhưng đủ để biến một tháng bình thường thành một tháng vay mượn. Quỹ dự phòng ra đời cho chính những lúc như vậy, và câu hỏi quen thuộc nhất là: để dành bao nhiêu thì đủ.
Nguyên tắc phổ biến là ba đến sáu tháng chi tiêu thiết yếu. Chi tiêu thiết yếu ở đây là tiền nhà, tiền ăn, điện nước, đi lại, học phí và bảo hiểm, không tính những khoản có thể cắt ngay như ăn ngoài hay mua sắm. Một gia đình chi tiêu thiết yếu 15 triệu đồng mỗi tháng thì quỹ ba tháng là 45 triệu, sáu tháng là 90 triệu. Khoảng cách giữa hai con số này khá lớn, và việc chọn mức nào phụ thuộc nhiều vào hoàn cảnh cụ thể hơn là vào một công thức chung.
Gia đình có hai nguồn thu nhập ổn định, làm công ăn lương trong ngành ít biến động, ít nợ và không có người phụ thuộc lớn tuổi, thường yên tâm với ba tháng. Ngược lại, gia đình chỉ có một nguồn thu nhập, làm nghề tự do theo dự án, đang trả nợ vay mua nhà, hoặc có con nhỏ và cha mẹ già cùng phụ thuộc, nên hướng tới sáu tháng, thậm chí hơn. Người làm nghề theo mùa vụ, thu nhập dồn vào vài tháng trong năm, cũng nên để quỹ dày hơn, bởi những tháng thấp điểm đến rất đều đặn và không chờ ai chuẩn bị.
Quỹ dự phòng cần để ở nơi vừa an toàn vừa lấy ra được nhanh. Tài khoản tiết kiệm có kỳ hạn ngắn hoặc tài khoản thanh toán riêng là lựa chọn hợp lý, vì tiền vẫn sinh lãi nhỏ mà không bị khóa quá lâu. Đưa quỹ dự phòng vào cổ phiếu hay tiền số là sai mục đích: lúc cần tiền gấp nhất thường cũng là lúc thị trường xấu nhất, và bán lỗ trong lúc hoảng loạn là cách nhanh nhất để quỹ dự phòng biến mất. Tách quỹ ra một tài khoản riêng, không dùng thẻ ghi nợ gắn với nó cho chi tiêu hằng ngày, là cách đơn giản để tránh việc quỹ bị bào mòn dần bởi những nhu cầu không khẩn cấp.
Xây quỹ không cần bắt đầu bằng một khoản lớn. Một gia đình có thể bắt đầu với mục tiêu một tháng chi tiêu, trích một khoản cố định ngay khi nhận lương, trước khi chi tiêu cho những việc khác. Khi đạt một tháng, nâng mục tiêu lên ba tháng, rồi sáu tháng nếu hoàn cảnh cần. Mỗi lần tăng lương hoặc có thu nhập bất thường, trích một phần vào quỹ trước khi nâng mức sống lên. Cách làm chậm mà đều này dễ duy trì hơn nhiều so với việc cố nhịn ăn nhịn mặc vài tháng để gom đủ một lúc rồi lại quay về con số không.
Cũng cần định nghĩa rõ khi nào thì được dùng quỹ. Ốm đau, mất việc, sửa chữa khẩn cấp trong nhà là những trường hợp chính đáng. Mua điện thoại mới, đi du lịch hay tranh thủ đợt giảm giá thì không, dù lý do có hấp dẫn đến đâu. Sau mỗi lần dùng quỹ, việc đầu tiên không phải là quên nó đi, mà là lập kế hoạch nạp lại, với mức trích hằng tháng cụ thể. Một quỹ dự phòng từng được dùng và nạp lại đầy đủ mới thực sự trở thành thói quen tài chính của gia đình, thay vì chỉ là một con số đẹp trong một tháng may mắn.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
BVBank chào bán 1.300 tỷ đồng trái phiếu, lãi suất năm đầu 9,5% một năm
Từ ngày 19/11 đến 9/12, BVBank chào bán 13 triệu trái phiếu ra công chúng với tổng mệnh giá 1.300 tỷ đồng, kỳ hạn 7 năm, lãi suất năm đầu 9,5%. Mua tối thiểu 100 trái phiếu cho cá nhân.
Gửi tiết kiệm cuối năm: chọn kỳ hạn nào để tiền vừa sinh lời vừa linh hoạt
Cuối năm, nhiều gia đình nhận những khoản tiền lớn và băn khoăn gửi tiết kiệm ra sao cho vừa sinh lời vừa không bị kẹt. Câu trả lời nằm ở cách chia tiền theo mục đích, không phải ở một kỳ hạn duy nhất.
Quản lý tiền lương tháng: Chia tiền thành ba phần trước khi tiêu, cuối tháng không còn căng thẳng
Nhiều người lương không thấp nhưng cuối tháng vẫn căng thẳng vì tiền đã tiêu hết từ lúc nào không hay. Cách khắc phục đơn giản nhất là chia lương thành ba phần ngay khi nhận, trước khi bắt đầu tiêu.
Giá vàng thế giới biến động: Liệu có bứt phá mốc 4.900 USD/oz?
Giá vàng thế giới giảm nhẹ đầu tuần khi chờ đợi dữ liệu CPI, PPI Mỹ. Chuyên gia dự báo khả năng bứt phá mốc 4.900 USD/oz nếu vượt ngưỡng 4.860 USD. Xem chi tiết!